

Revisoría fiscal en Bogotá
Nos pronunciamos de forma independiente sobre sus estados financieros, su control interno y el cumplimiento de sus obligaciones legales. No diseñamos ni operamos sus procesos: los examinamos y respondemos por lo que dictaminamos.
Atendemos empresas de comercio, industria, construcción, agroindustria, transporte, minería, hidrocarburos, energía, aeronáutica y servicios, además de entidades de salud, cooperativas, entidades sin ánimo de lucro y sector público. Más de 25 años de experiencia.

¿Su empresa está obligada a tener revisor fiscal en 2026?
La obligación se determina con los estados financieros al 31 de diciembre de 2025. Una sociedad comercial debe tener revisor fiscal si cumple al menos uno de los dos topes.
Además, sin importar su tamaño, deben tenerlo las sociedades anónimas y demás sociedades por acciones distintas de la S.A.S., las sucursales de sociedades extranjeras y las entidades que lo exija una ley especial o sus estatutos.
Base: artículo 203 del Código de Comercio y parágrafo 2 del artículo 13 de la Ley 43 de 1990. SMMLV 2025: $1.423.500. Guía completa: quiénes están obligados y cómo documentarlo.
Sobre qué nos pronunciamos y con qué normas
La revisoría fiscal en Colombia combina tres pronunciamientos. Cada uno tiene su propio marco técnico, y los tres parten de la misma evaluación de riesgos.
Estados financieros
Dictaminamos si los estados financieros presentan razonablemente la situación financiera y los resultados de la entidad, conforme al marco contable que le aplica: NIIF plenas, NIIF para pymes o marco de microempresas.
Normas Internacionales de Auditoría (NIA), incorporadas en el Decreto 2420 de 2015. Informe según NIA 700, 701, 705 y 706.
Control interno
Concluimos si las medidas de control interno y de conservación y custodia de los bienes de la entidad son adecuadas, y comunicamos por escrito las deficiencias significativas a la administración y al máximo órgano social.
Artículo 209 del Código de Comercio. Encargo de aseguramiento bajo ISAE 3000, según el Decreto 2420 de 2015 modificado por el Decreto 2496 de 2015. Comunicación de deficiencias según NIA 265.
Cumplimiento legal y estatutario
Concluimos si los actos de los administradores se ajustan a la ley, a los estatutos y a las decisiones de la asamblea o junta, y firmamos las declaraciones y certificaciones que la ley exige.
Artículos 207 y 209 del Código de Comercio. ISAE 3000 y NIA 250 (leyes y regulaciones).
Un enfoque basado en riesgos
No revisamos todo con la misma intensidad. Identificamos dónde es más probable un error material o un incumplimiento, y concentramos ahí las pruebas.
Riesgo de error material
Identificación y valoración de riesgos a partir del conocimiento de la entidad, su entorno y su control interno, y respuesta con pruebas diseñadas para cada riesgo. NIA 315 y NIA 330.
Riesgo de fraude
Evaluación de incentivos, oportunidades y controles que la administración podría eludir, con pruebas específicas sobre asientos manuales, estimaciones y transacciones inusuales. NIA 240.
Empresa en funcionamiento
Evaluación de si existen dudas significativas sobre la capacidad de la entidad para continuar operando, y su efecto en el informe. NIA 570.
Estimaciones contables
Revisión del deterioro de cartera e inventarios, provisiones, valores razonables e impuesto diferido, donde se concentra el juicio de la administración. NIA 540.
Riesgo de cumplimiento
Obligaciones tributarias, laborales, societarias y sectoriales, y reportes a la superintendencia que vigila a la entidad. NIA 250.
Lavado de activos y soborno
Evaluación de los sistemas SAGRILAFT, SARLAFT o PTEE cuando la entidad está obligada, y reporte de operaciones sospechosas a la UIAF, obligación del revisor fiscal según el numeral 10 del artículo 207 del Código de Comercio.
Sectores que atendemos
Cada sector tiene su regulador, sus reportes y sus riesgos. Planeamos la revisoría a partir de ellos.
Sectores productivos
Comercio
Inventarios, márgenes, descuentos y devoluciones, cartera y facturación electrónica.
Industria manufacturera
Costeo de producción, inventarios en proceso, propiedad, planta y equipo, y deterioro de activos.
Construcción e inmobiliario
Reconocimiento de ingresos por avance de obra, anticipos, fiducias, propiedades de inversión y contratos con el Estado.
Agroindustria
Activos biológicos, inventarios agrícolas, costos por cosecha y beneficios tributarios del sector.
Transporte y logística
Flota y depreciación, contratos con terceros vinculados y reportes a la Superintendencia de Transporte.
Minería, hidrocarburos y energía
Provisiones de desmantelamiento, regalías, contratos de concesión y de exploración y producción, y reportes a la Superintendencia de Servicios Públicos.
Aeronáutico
Arrendamiento de aeronaves bajo NIIF 16, provisiones de mantenimiento mayor, ingresos diferidos por venta anticipada y reportes a la Aeronáutica Civil.
Servicios, tecnología y educación
Reconocimiento de ingresos por contratos, activos intangibles, nómina y contratación de servicios.
Entidades con régimen especial
Salud
EPS, IPS y entidades vigiladas por la Superintendencia Nacional de Salud: ingresos y facturación, RIPS, cartera y glosas, SARLAFT y reportes al regulador. Ejemplo: copagos y riesgos de auditoría 2026.
Cooperativas y economía solidaria
Fondos sociales, aportes, cartera de asociados y reportes a la Superintendencia de la Economía Solidaria.
Entidades sin ánimo de lucro
Fundaciones, asociaciones y corporaciones: excedentes, asignaciones permanentes y régimen tributario especial.
Propiedad horizontal
Copropiedades comerciales y mixtas: presupuesto, cuotas de administración, fondo de imprevistos y cartera.
Sucursales de sociedades extranjeras
Obligadas a tener revisor fiscal sin importar su tamaño: operaciones con la casa matriz, cambios internacionales y precios de transferencia.
Sector público y cooperación internacional
Entidades de economía mixta y proyectos con recursos de cooperación.
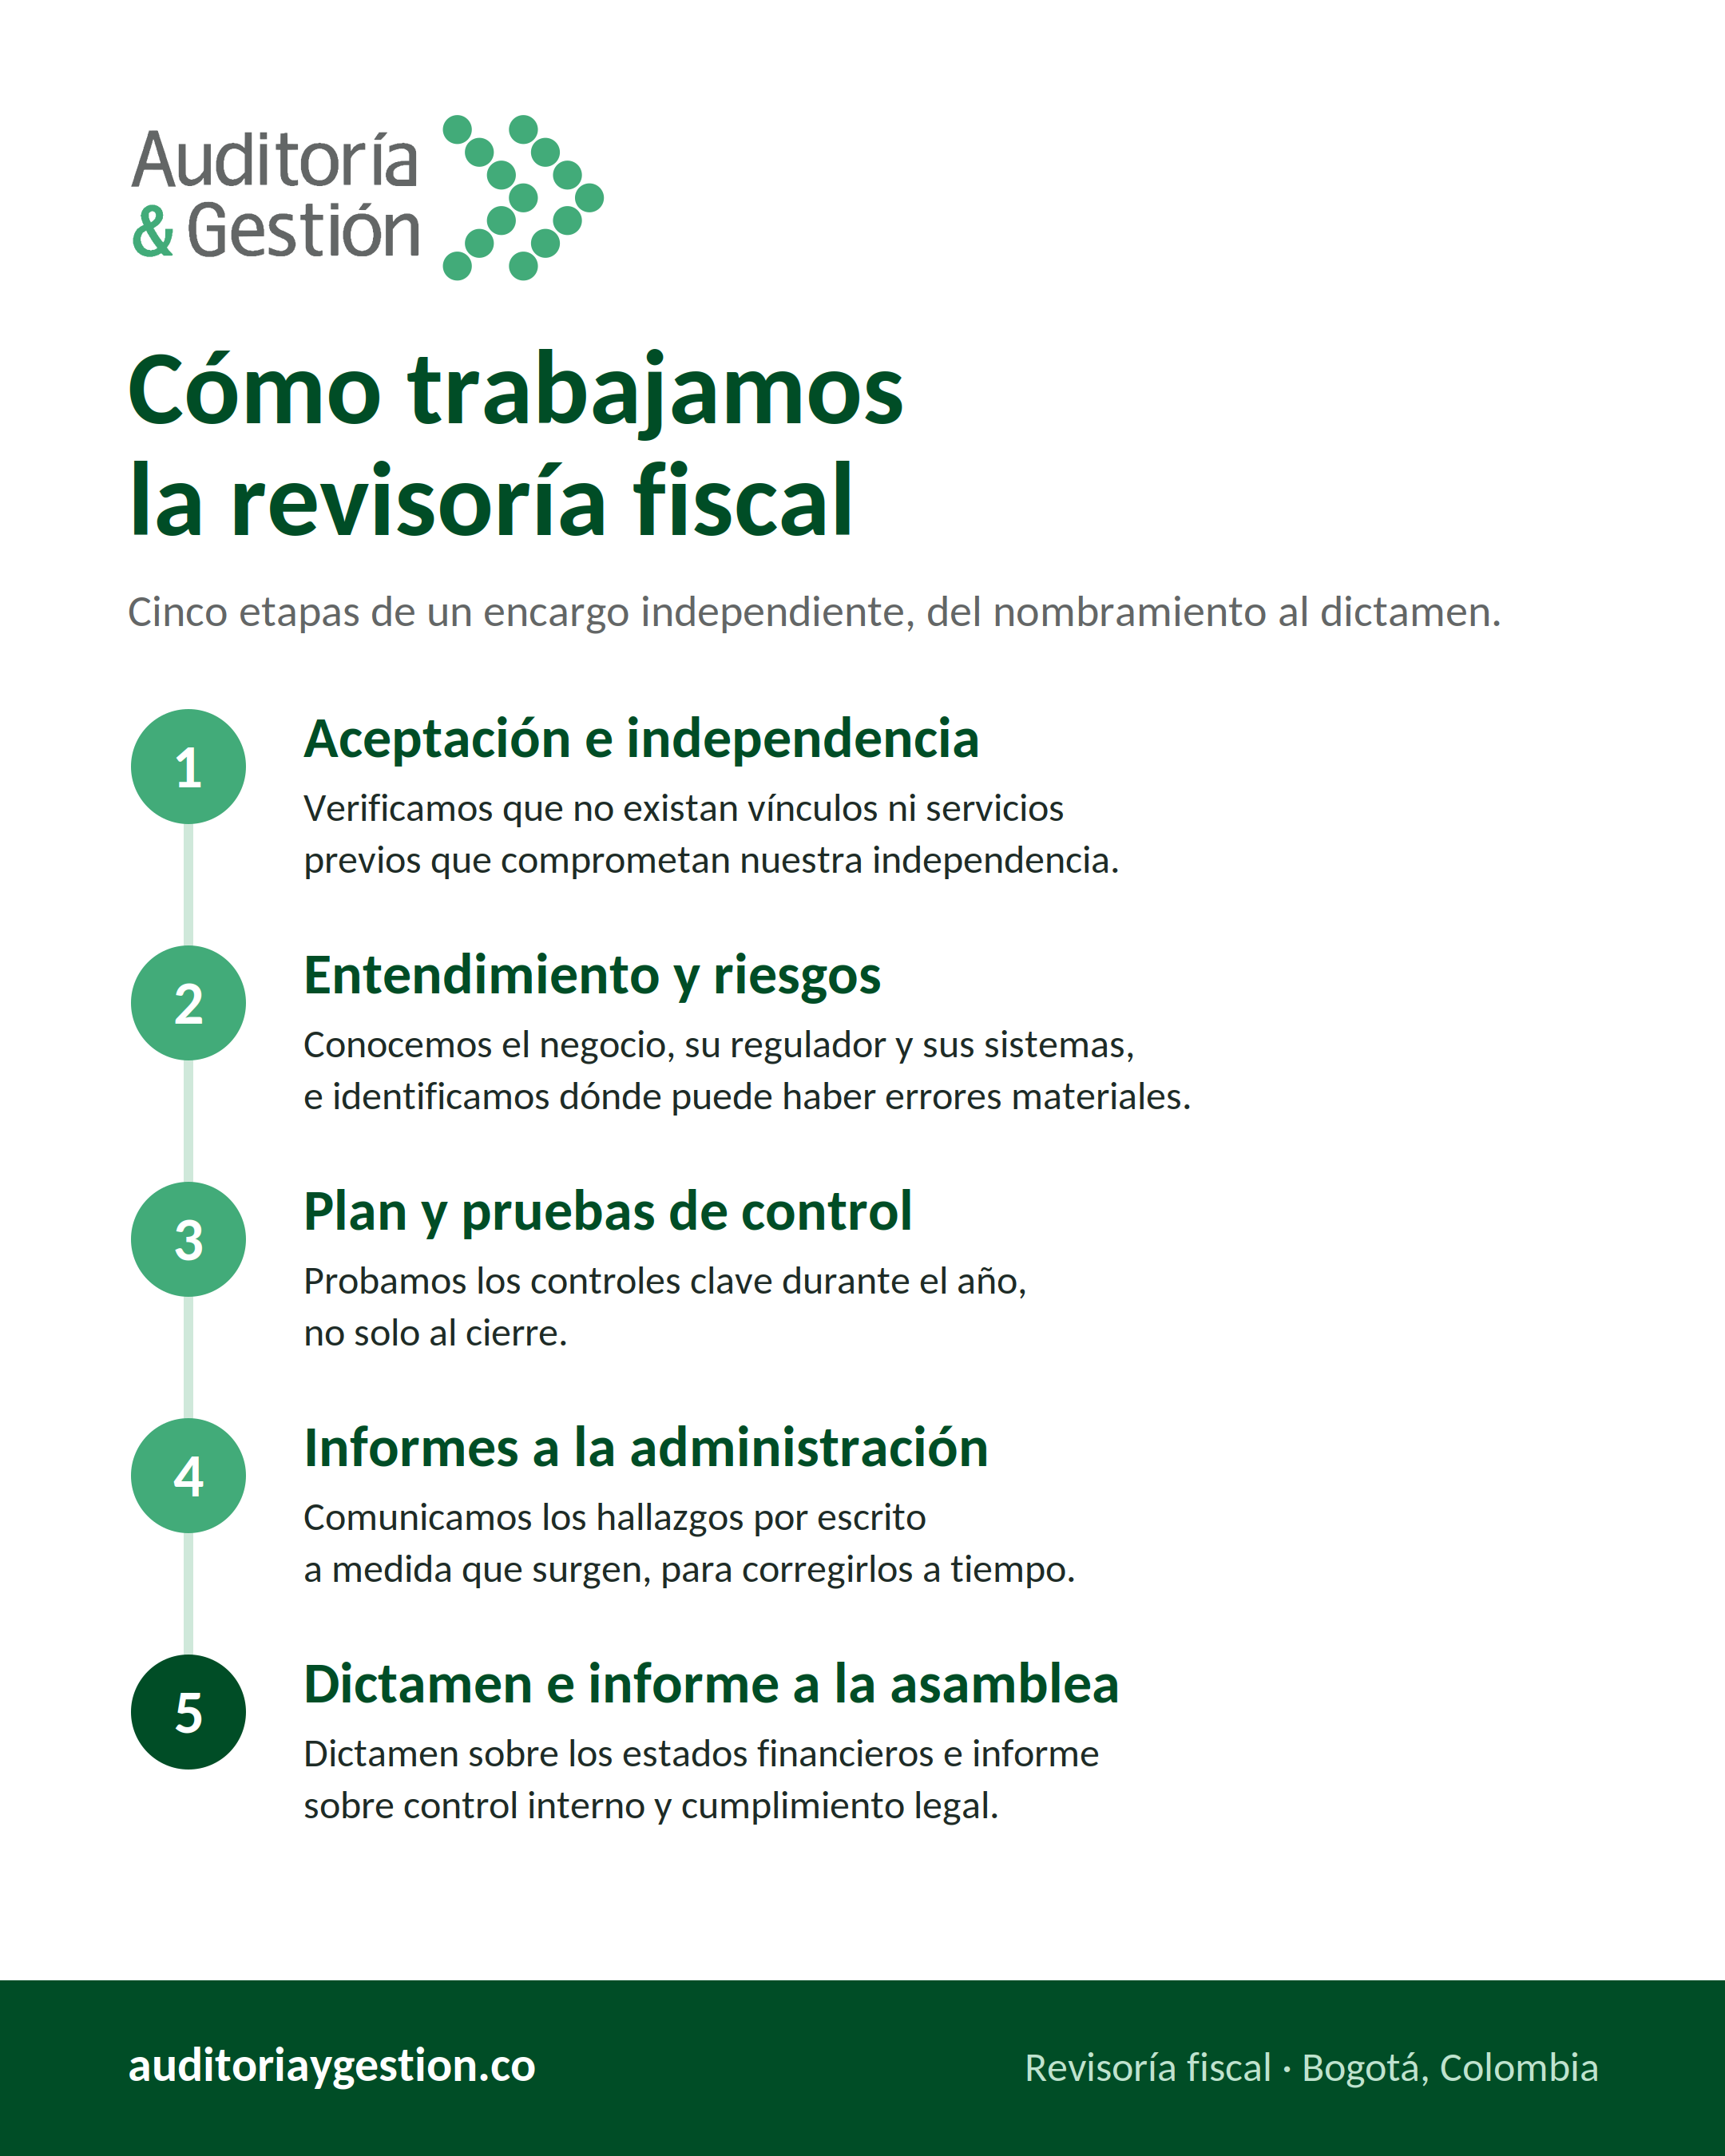
Cómo trabajamos
Aceptación e independencia
Antes de aceptar el nombramiento verificamos que no existan vínculos, servicios previos ni intereses que comprometan nuestra independencia.
Entendimiento y riesgos
Conocemos el negocio, su regulador y sus sistemas, e identificamos dónde puede haber errores materiales.
Plan y pruebas de control
Diseñamos el plan de trabajo y probamos los controles clave durante el año, no solo al cierre.
Informes a la administración
Comunicamos por escrito los hallazgos a medida que surgen, para que la entidad pueda corregirlos a tiempo.
Dictamen e informe a la asamblea
Emitimos el dictamen sobre los estados financieros y el informe sobre control interno y cumplimiento, y atendemos los requerimientos de los entes de control.
Lo que hace y lo que no hace un revisor fiscal
La independencia es lo que le da valor al dictamen. Por eso separamos con claridad el aseguramiento de cualquier otro servicio.
Lo que hacemos
- Dictaminamos los estados financieros.
- Evaluamos el control interno y reportamos sus deficiencias.
- Verificamos el cumplimiento legal, estatutario y de decisiones del máximo órgano.
- Firmamos declaraciones y certificaciones cuando la ley lo exige.
- Informamos a los entes de control cuando corresponde.
Lo que no hacemos
- No llevamos la contabilidad de la entidad que auditamos.
- No diseñamos ni operamos los controles sobre los que opinamos.
- No tomamos decisiones de la administración.
- No prestamos servicios que nos obliguen a revisar nuestro propio trabajo.
Preguntas frecuentes
¿Una S.A.S. necesita revisor fiscal?
Solo si al 31 de diciembre del año anterior supera los topes de activos o ingresos, si una ley especial se lo exige o si sus estatutos lo establecen.
¿Las sucursales de sociedades extranjeras deben tener revisor fiscal?
Sí. El artículo 203 del Código de Comercio las obliga sin importar el monto de sus activos o ingresos.
¿Qué diferencia hay entre revisor fiscal y auditor externo?
La revisoría fiscal es una figura legal colombiana: la nombra el máximo órgano social, actúa de forma permanente y se pronuncia sobre estados financieros, control interno y cumplimiento. La auditoría externa es un encargo contractual con un alcance definido, normalmente limitado a los estados financieros.
¿El revisor fiscal puede llevar la contabilidad o diseñar los controles?
No. Hacerlo le haría revisar su propio trabajo y comprometería su independencia. Si su entidad necesita esos servicios, deben prestarlos personas distintas del revisor fiscal.
¿Cuándo y cómo se nombra el revisor fiscal?
Lo elige la asamblea de accionistas o la junta de socios, normalmente en la reunión ordinaria del primer trimestre, y el nombramiento se inscribe en la Cámara de Comercio.
¿Qué normas aplica el revisor fiscal en Colombia?
Para el dictamen de estados financieros, las Normas Internacionales de Auditoría (NIA). Para las conclusiones sobre control interno y cumplimiento, la norma ISAE 3000. Ambas están incorporadas en el Decreto 2420 de 2015.
¿Atienden empresas vigiladas por una superintendencia?
Sí. Además de dictaminar, atendemos los reportes y requerimientos que el revisor fiscal debe responder ante la superintendencia que vigila a la entidad, como Sociedades, Salud, Economía Solidaria, Transporte o Servicios Públicos.
Solicite una propuesta de revisoría fiscal
Cuéntenos el tipo de entidad, su sector y su tamaño. Le enviamos una propuesta con alcance, equipo y honorarios.
Auditoría y Gestión S.A.S., Calle 31 No. 6-42, Oficina 502, Centro Internacional, Bogotá(+601) 320 4818comercial@auditoriaygestion.co
 Preguntas? Escríbenos al instante en WhatsApp!